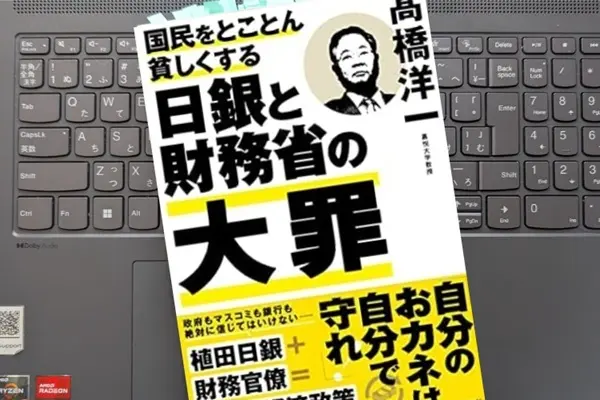
【書評】「国民をとことん貧しくする日銀と財務省の大罪」 高橋 洋一
2026/10/12公開 更新
 [PR]
Tweet
【私の評価】★★★★★(91点)
Amazon.co.jpで詳細を見る
要約と感想レビュー
日銀100兆円国債買入れの結果
「日銀が政策金利を1%から1.25%へ引き上げ」というニュースを読んだので、この本をご紹介します。
この本は2023年に出版されたものです。当時、日本政府はコロナ禍に対応するため、大規模な財政出動を行い、日本銀行も100兆円以上の国債を買い入れました。
景気は回復基調にあったものの、GDPは伸び悩み、円安による物価上昇も始まっていました。実質賃金も伸びていませんでした。しかし、私たちは今、その後の日本経済がどうなったのかを知っています。
2023年以降、GDPが拡大し、円安による輸出企業の業績改善、名目賃金や税収の増加。日本経済はデフレから脱却する方向へ動き始めたのです。
つまり、金融緩和と財政出動は、平時には悪性インフレの劇薬であっても、デフレ下では景気回復の薬となるのです。
著者は別の本で、コロナ禍による需要減少に対応するため、100兆円規模の国債買入れを助言したと書いています。これは昭和恐慌の際、高橋是清が金本位制から離脱し、金融緩和と積極財政によって景気回復を図った政策と同じです。
一方、当時の積極財政に対し、財務省に洗脳されたマスコミや経済学者や専門家が「円の信認が低下する」「悪性インフレになる」と批判していました。
そして2022年12月、日銀は長期金利の変動許容幅の上限を0.25%程度から0.5%程度へ引き上げ、実質金利を引き上げました。これを受けて株式市場は急落し、円高が進んだのです。
円安はGDP増加要因であり、マイナス要因にはならない。だが、今の官邸(岸田文雄)は近視眼的にしか物価の動きを見ることができないので、円安は「悪」となる(p18)
アメリカでの日本の金融政策への評価
日本銀行は、物価上昇率2%を目標としています。著者によれば、2%のインフレ目標は国際的に広く採用されている金融政策であり、デフレを防ぎながら失業率を下げるためのものです。
なぜ、インフレ目標を設定するのかといえば、インフレより経済が縮小していくデフレが恐ろしいからです。デフレなのに「インフレが怖い!」と経済学者が主張するのは、日本くらいだという。
著者は1998年、財務省からアメリカのプリンストン大学に留学しました。そこで日本銀行の金融政策について議論したところ、金融緩和を行わない日銀が批判されていたというのです。
また、著者がバーナンキ教授に「株式・不動産バブルのときに、どのような政策をとればいいのか」と質問すると、「地価が上がろうとも、一般物価が上がらなければ何もしない」という答えが返ってきたというのです。
1980年代の日本のバブルでは、株価や不動産価格が上昇していましたが、一般物価はそれほど上昇していませんでした。それにもかかわらず、日銀は金融を引き締め、大蔵省は不動産融資を規制しました。著者は、こうした政策が日本経済の30年デフレを招いたと批判しています。
当時の三重野日銀総裁は、マスコミから「平成の鬼平」と持ち上げられましたが、著者に言わせれば、退治したのは「好調な日本経済」だったのです。
さらに日銀は、1999年に導入したゼロ金利政策を2000年に解除しました。著者によれば、プリンストン大学の経済学者たちは、日本経済が壊滅的に停滞するとして、ゼロ金利解除を批判していたというのです。
それでも日本の学者やメディアは「ハイパーインフレになる」と批判的な意見がほとんどで、日本銀行も金融引き締めを選択したのです。
バーナンキ氏のみならず、当時FRB議長だったグリーンスパン氏も、インフレよりもデフレのほうが経済へ悪影響を与えると主張している・・絶対にデフレを起こさせないという信念のものもとで金融政策をとるFRBがある(p90)
なぜ財務省と日本銀行はデフレを目指すのか
なぜ財務省は消費税を引き上げ、景気の腰を折るような政策を進めるのでしょうか。元財務官僚である著者は、その背景に財務省の省益があると指摘しています。
増税によって財務省が配分できる予算が増えれば、各省庁に対する影響力が強まります。その見返りとして、財務省から各省庁の所管法人などへの天下りを認めてもらえるというのです。
また、財務省が日本政府の借金ばかりを強調し、金融資産を十分に説明しない理由についても、政府の金融資産には、天下り先などへの出資金や貸付金が多く含まれていることが大きな理由であると著者は説明するのです。
では、なぜ日本銀行は金融を引き締めるのでしょうか。2022年、日銀は長期金利の変動許容幅を拡大し、実質的に金利を引き上げました。
著者は、日銀が雇用やGDPよりも、金利上昇によって利益が増える金融機関を優先していると批判しています。つまり、日銀OBの主な天下り先である金融機関の利益を、日本経済よりも優先しているという見方です。
ただ、著者にもわからないことがあります。それは、なぜ日本には金融緩和やインフレ目標に反対する経済学者が多いのかということです。
著者の仮説は、経済学者の頭が悪いことが原因ではなく、通貨を増加させるという「安易」な方法だけで、デフレが解消してしまうことを倫理的に許せないのかもしれないと推測しています。
「御用学者」だけでなく、報道の98%が大規模金融緩和を否定していた(p109)
過ちて改めざる、これを過ちという
現在もマスコミは、円安による物価上昇を批判しています。しかし著者は、マクロ経済的には10%の円安によってGDPが1%程度高まると説明しています。円安によって輸出企業の収益が増えれば、国内の雇用や税収にもプラスに働くのです。
もちろん、輸入原材料に頼る中小企業や家計には、円安が逆風となる場合もあります。それでも著者は、日本経済全体では円安のメリットが大きいと主張しています。
著者によれば、日本の電機メーカーが苦境に陥った大きな理由の一つが、かつての強烈な円高でした。円高によって中国や韓国のメーカーに価格競争で負け、日本企業は生産拠点を海外へ移さざるを得なくなりました。その結果、国内の雇用が失われ、製造技術まで海外へ流出してしまったのです。
著者は、こうした円高を放置して、民間企業を追い込んだ政策を批判しています。そして、円安を批判するマスコミについても、財務省、日本銀行、そして天下り先である金融機関のための「壊れたスピーカー」と表現しています。
著者は、マスコミの経済報道には期待していないようです。私もマスコミの報道に期待することはやめて、日本国債を購入しました。高橋さん、良い本をありがとうございました。
| 無料メルマガ「1分間書評!『一日一冊:人生の智恵』」(独自配信) 3万人が読んでいる定番書評メルマガ(独自配信)です。「空メール購読」ボタンから空メールを送信してください。「空メール」がうまくいかない人は、「こちら」から登録してください。 |
この本で私が共感した名言
・ウクライナ戦争の影響などもあり、エネルギー資源や食料の価格が挙がっているのは事実だ・・これはマスコミが騒いでいるような「物価全体の高騰」や「インフレ」では決してない・・・日本経済の本当の問題とは・・長らく続く「デフレ」である(p6)
・安倍晋三元首相の回顧録・・・消費税10%への引き上げ延期に反対した際の財務省について「安倍政権批判を展開し、私を引きずり下ろそうと画策した。彼らは省益のためなら政権を倒すことも辞さない」とまで書いている(p96)
・日本のマスコミは経済は財政の仕組みに疎く、ただひたすら財務省の言うことは正しいと信じ込んでいる。日頃、「政治家は自分の言葉で発言しない」と批判しながら、自分たちこそが、財務省のリークがなければ何も語れないのである。私も財務省時代に・・・話をよく呑み込めない記者の代わりに原稿を書いたことさえある(p110)
▼引用は、この本からです
Amazon.co.jpで詳細を見る
高橋 洋一、ビジネス社
【私の評価】★★★★★(91点)
目的
第1章 植田日銀体制に期待できないこれだけの理由
第2章 アベノミクスと黒田日銀の知られざる功罪
第3章 日本経済復活の足かせとなっている「最強官庁」の大罪
第4章 「少子化対策」と「防衛増税」という新たなワナ
著者経歴
高橋洋一(たかはし よういち)・・・株式会社政策工房代表取締役会長、嘉悦大学教授。1955年、東京都生まれ。東京大学理学部数学科・経済学部経済学科卒業。博士(政策研究)。1980年に大蔵省(現・財務省)入省。大蔵省理財局資金企画室長、プリンストン大学客員研究員、内閣府参事官(経済財政諮問会議特命室)、内閣参事官(首相官邸)等を歴任。小泉内閣、第1・第2次安倍内閣ではブレーンとして活躍。
思った方は、クリックをお願いいたします。
↓ ↓ ↓


この記事が気に入ったらシェアをお願いします
この著者の本 ( 91点, KKビジネス社, 高橋洋一)


同じカテゴリーの書籍: 政経・歴史★5


2024/2022/2021/2020/2016/2015/2014/










コメントする