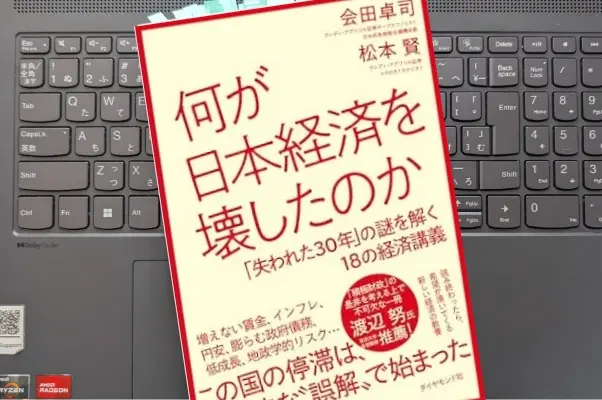
【書評】「何が日本経済を壊したのか 「失われた30年」の謎を解く18の経済講義」 会田卓司、松本賢
2026/09/15公開 更新
 [PR]
Tweet
【私の評価】★★★★★(92点)
Amazon.co.jpで詳細を見る
要約と感想レビュー
コロナ禍で財政論の矛盾が見えた
「日本成長戦略会議」の構成員である著者が、「失われた30年」と呼ばれる日本経済の低迷について分析した一冊です。
この30年間、日本では「これ以上、政府債務を膨らませると金利が暴騰する」という理由から、緊縮財政が続けられてきました。著者は、この緊縮財政こそが日本のデフレと「失われた30年」を生み出した大きな要因だと分析し、日本が普通に成長する国になるためには財政出動が必要だと主張しています。
その根拠の一つが、コロナ禍での大規模な財政出動です。コロナ禍では国債を発行して約70兆円の財政出動を行いました。その結果、景気が回復し、国の債務残高のGDP比も低下しました。
著者は、この経験によって「国債発行を増やせば将来世代へのツケになる」という従来の財政論の矛盾が明らかになり、むしろ財政出動を抑え、消費増税を行ったことで景気が悪化し、債務のGDP比も改善しなかったと指摘しています。
そもそも、アベノミクスの第二の矢である「機動的な財政政策」は十分に実施されませんでした。プライマリーバランス(PB)黒字化目標や財源確保ルールによって政府支出が抑えられ、二度にわたる消費税増税も強行されのです。
「70兆円のコロナ対策」が一気に経済を膨らませた・・・30年近く525兆円前後で横ばいを続けてきた名目GDPも、わずか2年で600兆円を超えた(p136)
欧米諸国の財政支出の考え方
著者の適正な財政支出の根拠となるのが、「ネットの資金需要」という考え方です。「ネットの資金需要」とは、「企業貯蓄率+財政収支」の合計です。
著者は、この数値をGDP比でマイナス5%程度にすることが望ましいとしています。つまり、民間と政府を合わせて、お金を余らせるのではなく、それ以上の消費や投資を行うということです。
実は日本の「ネットの資金需要」は、30年間ほぼゼロでした。日本企業はバブル崩壊後、借金を減らし続けたため、企業貯蓄率は今もプラスなのです。
そこでデフレを脱却するためには、「ネットの資金需要」をマイナスにするために、政府が国債を発行し、企業が貯め込んでいる以上のお金を支出すればよいというのが著者の考え方です。コロナ禍のように「ネットの資金需要」をマイナス5%程度まで引き下げれば、名目GDP成長率は年率3%程度、物価上昇率は2%程度になると予想しています。
著者によれば、こうした考え方は欧米では珍しいものではありません。アメリカやイギリスでは、「ネットの資金需要」がマイナス5%を大きく下回っています。企業貯蓄率が上昇したときには、政府が財政赤字を増やすことで経済全体の需要を支えるのです。
イギリスのトラス・ショックでは、コロナ禍の大規模な財政出動によって「ネットの資金需要」がマイナス15%程度まで拡大していたところに、大規模な減税策を打ち出しました。インフレが進む中での追加的な景気刺激策だったため、ポンドが急落したのです。
つまり、財政出動は、経済状況に応じて調整するものなのです。著者は、日本の場合は逆に財政赤字が足りず、年間30兆円規模の減税と財政出動が必要だと分析しています。
「ネットの資金需要」・・を仮にマイナス5%(名目GDP比)までもっていくとすれば・・・財政赤字を約30兆円増やす必要がある(p160)
財務省の謎のルール
ところが、コロナ禍が収束に向かうにつれて政府は財政支出を縮小しています。著者は、このまま政府支出を縮小し、「ネットの資金需要」がプラスの状態に戻れば、日本経済がコロナ禍以前の状態に戻ってしまうと危惧しているのです。
また著者は、円安による物価上昇を抑えるための日銀の利上げを支持する議論が広がっていることにも疑問を呈しています。著者によれば、現在の円安は歴史的に見れば極端な水準ではなく、日銀が利上げをすれば「ネットの資金需要」をさらにプラス方向へ動かし、景気を冷やす可能性があるのです。
さらに著者は、日本独自の財政ルールにも疑問を投げかけています。例えば、日本はプライマリーバランス(PB)の黒字化を財政規律の目標としていますが、著者によれば、先進国でPB黒字化そのものを財政規律の中心的な指標としている国はほかにありません。景気の状況に応じて政府の財政政策を調整するのが本来の姿だというのです。
「財源確保ルール」も同様です。日本では、新しい政府支出を行う際に「財源をどうするのか」が問われます。一方、著者によれば、欧米では社会保障のような義務的支出には安定財源が求められるものの、政策判断で行う裁量的支出については、必ずしも財源は求められません。
また、国債の「60年償還ルール」についても、著者は日本独自の仕組みだと指摘します。国債は通常、満期を迎えれば借り換えられるにもかかわらず、償還費を予算に計上することで、国債費が実際以上に大きく見える仕組みになっているというのです。
日本は、一国の政府部門と企業部門を合わせた「レバレッジ」(借入の度合)が最も小さい・・・アメリカやユーロ圏ですら、「金利の暴騰」など起きていないのに、これだけ負債の少ない日本で「金利の暴騰」など起きるはずがない(p212)
なぜコロナ禍前に戻るのか
著者は、投資をせず「貯蓄主体」となった企業を批判していません。バブル崩壊後の企業は、「借金返済」を最優先せざるを得なかったのです。また、「貸し剥がし」によって多くの黒字倒産を生み出した銀行についても、批判していません。銀行自身が生き残りがかかっていたからです。
さらに、過去の財務省のバブル潰しと緊縮財政と消費税増税についても、一方的に批判しているわけではありません。「当時の知識やデータ、学術的な蓄積には限界があり、その後の経験や研究によって初めて分かったことも多いからです」と説明しているのです。
だからこそ、私が疑問に感じるのは、コロナ禍という大規模な財政出動の「実験」を経験した後も、再び財政政策が以前の姿に戻ろうとし、消費税減税に財務省が抵抗していることです。
財務省OBの高橋洋一氏は、財務省は歳出権という権益を広げるために増税を説いているだけだと解説していますが、本質はどこにあるのでしょうか。会田さん、良い本をありがとうございました。
| 無料メルマガ「1分間書評!『一日一冊:人生の智恵』」(独自配信) 3万人が読んでいる定番書評メルマガ(独自配信)です。「空メール購読」ボタンから空メールを送信してください。「空メール」がうまくいかない人は、「こちら」から登録してください。 |
この本で私が共感した名言
・失業率は4%を上回っていたんだけど、量的緩和が始まると2%台まで低下・・・また、1倍を割っていた有効求人倍率も1.6倍まで改善した(p270)
・1997年に・・消費税率が3%から5%に引き上げられた・・・企業の支出が急減して、景気が極端に悪化している状況では、政府の大規模な財政出動によって経済を下支えするべきだったのに・・消費税増税という正反対の財政政策を実施してしまった(p247)
・日本ではこれまでインフレを過剰に恐れてきた・・・だから、インフレギャップを意図的につくり出す高圧経済という考え方に対する拒否反応も強い(p326)
・日本には他国には見られないほどの巨額の年金積立金が存在する・・約300兆円にも達する・・・本来、賦課方式を採用している限り、今年の支出を今年の収入で賄えるから、年金基金は不要(p292)
・政府は「消費税は安定財源だ」と言う・・・景気が悪化したときにも景気がよいときと同じだけの税金がとられる・・・安定財源だからこそ消費税には問題がある(p253)
▼引用は、この本からです
Amazon.co.jpで詳細を見る
会田卓司、松本賢(著)、ダイヤモンド社
【私の評価】★★★★★(92点)
目次
第1講義 経済の「基本的な仕組み」を理解する
第2講義 日本経済の明らかな「異常値」は何か?
第3講義 日本企業はなぜ「投資」をやめたのか?
第4講義 日本の経営者は「臆病」なのか?
第5講義 財政が「赤字」であるべき数学的理由
第6講義 「貿易黒字」で国は豊かになるのか?
第7講義 日本の「財政赤字」は少なすぎる
第8講義 「資本主義」の心臓が止まった日本
第9講義 間違った「財政規律」が国民を苦しめる
第10講義 国債発行は「将来世代へのツケ」という嘘
第11講義 日本で「金利暴騰」が起きなかった理由
第12講義 「戦略的な投資」が国力を決める
第13講義 「緊縮思考」がもたらした深刻な弊害
第14講義 アベノミクスの限界
第15講義 年金問題の本質は「経済成長」である
第16講義 「高圧経済」で日本を成長軌道に乗せる
第17講義 「物価高」は投資で克服する
第18講義 「目先」にとらわれず、「大局」を見る
著者経歴
会田卓司(あいだ たくじ)・・・クレディ・アグリコル証券チーフエコノミスト、日本成長戦略会議構成員。1975年埼玉県生まれ。米スワースモア大学経済学部・数学部卒業、米ジョンズ・ホプキンス大学大学院経済学博士課程単位取得退学。メリルリンチ日本証券、バークレイズ・キャピタル証券、ブレヴァン・ハワード・ジャパン(ヘッジファンド)、UBS証券、ソシエテ・ジェネラル証券、岡三証券チを経て、現職。「自民党財政政策検討本部」や「責任ある積極財政を推進する議員連盟」などのアドバイザーを務めたのち、2025年11月より、高市政権が設置した「日本成長戦略会議」の構成員に就任。
松本 賢(まつもと けん)・・・クレディ・アグリコル証券マクロストラテジスト。1987年生まれ。慶應義塾大学商学部卒業。米ジョンズ・ホプキンス大学高等国際関係大学院(SAIS)国際経済・金融学修士課程修了。中央大学経済学部博士後期課程修了。
思った方は、クリックをお願いいたします。
↓ ↓ ↓



この記事が気に入ったらシェアをお願いします
この著者の本 ( 92点, KKダイヤモンド社, 会田卓司, 松本賢)
同じカテゴリーの書籍: 政経・歴史★5


2024/2022/2021/2020/2016/2015/2014/











コメントする